


Espèces: les distributeurs d'espèces changent de visage
Date de publication : 07 octobre 2026
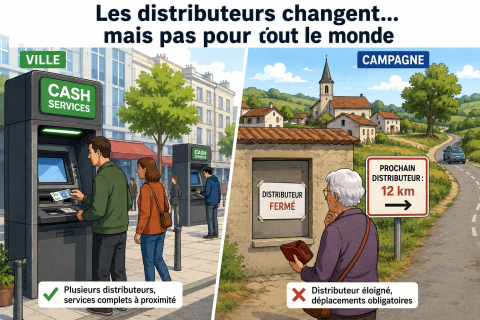
Sept mille distributeurs automatiques changeront d’enseigne d’ici à la fin de l’année 2026. Derrière cette évolution discrète, quatre grandes banques françaises réorganisent leur réseau afin d’en réduire les coûts. Pour la plupart des usagers, le changement passera inaperçu. Mais dans certaines communes, il pourrait rendre l’accès aux espèces plus difficile.
Vous l’avez peut-être remarqué: certains distributeurs affichent une nouvelle enseigne, tandis que d’autres ont été retirés ou remplacés. Ce n’est pas un hasard. BNP Paribas, Société Générale, Crédit Mutuel et CIC ont choisi de mutualiser une partie de leurs automates au sein d’un réseau commun, baptisé Cash Services et exploité par la Société des Services Fiduciaires (2SF). L’objectif est simple: exploiter un distributeur coûte de plus en plus cher, alors que les retraits d’espèces diminuent avec l’essor des paiements par carte bancaire, du sans contact et du paiement mobile.
Un même automate pour plusieurs banques
Concrètement, un distributeur Cash Services pourra être utilisé par les clients des quatre banques participantes pour retirer des espèces mais aussi, selon les sites, déposer des billets ou des chèques, sans frais de retrait déplacé. Le mouvement s’accélère nettement: plusieurs milliers de migrations sont prévues sur la seule année 2026. Pour la majorité des clients, l’opération se résumera à un simple changement d’enseigne sur un automate qu’ils utilisaient déjà.
L’argent liquide reste largement accessible… en moyenne
Cette réorganisation ne signifie pas la disparition des espèces. Elles restent largement utilisées pour les petits achats, pour mieux maîtriser son budget ou encore comme moyen de paiement de secours en cas de panne informatique ou de cyberattaque.
Selon la Banque de France, près de 99 % des Français vivent à moins de quinze minutes en voiture d’un distributeur, un niveau d’accessibilité parmi les meilleurs d’Europe.
Mais un enjeu bien réel pour certains territoires
Le mot « moyenne » cache toutefois de fortes disparités.
Dans une grande ville, la fermeture d’un distributeur passe souvent inaperçue: un autre automate se trouve à quelques rues. Dans une commune rurale, la disparition du dernier distributeur peut, en revanche, obliger les habitants à parcourir plusieurs kilomètres pour retirer des espèces.
Cette situation pénalise en priorité les personnes âgées, celles qui ne disposent pas d’un véhicule ou utilisent peu les services bancaires en ligne, pour lesquelles l’accès aux espèces relève d’un besoin quotidien plus que d’un simple confort.
Certaines communes ont d’ailleurs choisi de financer elles-mêmes l’installation d’un distributeur afin de préserver ce service de proximité, signe des difficultés rencontrées par des territoires déjà confrontés à la fermeture d’agences bancaires, de commerces ou d’autres services publics. Cash Services prévoit d’ailleurs une offre destinée aux collectivités locales souhaitant s’équiper.
Un enjeu qui dépasse les banques
La mutualisation des distributeurs répond à une logique économique évidente pour les banques. Pour les habitants, la question est différente: il ne suffit pas que les espèces restent accessibles en théorie, encore faut-il pouvoir en retirer facilement, quel que soit son lieu de résidence.
Car si cette réorganisation passe presque inaperçue pour la majorité des Français, elle rappelle qu’un service peut rester disponible sur le papier tout en devenant, pour certains habitants, beaucoup moins accessible. Un enjeu qui dépasse le seul secteur bancaire et touche plus largement à l’égalité d’accès aux services sur l’ensemble du territoire.
NB: En 7 ans le nombre de distributeurs a diminué de plus de 20% et le rythme s’accélère (- 4% en 2025).